Bevor am 7. Juli die US-Aktien eröffneten, würde SpaceX offiziell in den NASDAQ 100-Index aufgenommen werden. Von der Börsengang am 12. Juni bis zum Eintritt in diesen globalen Indikator für Technologieaktien dauerte es nur 15 Handelstage, was den Rekord für die schnellste Aufnahme in den Index seit seiner Gründung aufstellte. Dieser “Blitzzug in den Index” löste jedoch große Kontroversen aus. Die Außenwelt stellte die Änderung der Indexregeln durch den NASDAQ in Frage, und große amerikanische öffentliche Pensionsfonds befürchteten auch, dass die neuen Regeln den Interessen passiver Investoren schaden könnten.
„SpaceX-Spezifische Regeln“: Sind sie auf einen einzelnen Kunden zugeschnitten?
Diese „Blitz-Investition“ war kein Zufall – laut The Deep Dive, einer kanadischen Finanz- und Forschungsplattform, waren die im März von Nasdaq erlassenen Regeländerungen an den Indizes fast maßgeschneidert für SpaceX: Die neuen Regeln erlaubten es den übergroßen neuen Aktien, die in den Top 40 der Marktkapitalisierung rangierten, nach nicht weniger als 15 Handelstagen nach der Markteinführung eine Aufnahme zu beantragen, womit sie die bisherige Wartezeit von mindestens drei Monaten oder sogar einem Jahr ersetzten. Darüber hinaus gab es eine Reihe von Regelschwächungen.
Die deutsche Zeitschrift „Heise“ berichtete, dass Reuters bereits im März in Bezug auf Insiderangaben enthüllte, dass SpaceX gegenüber Nasdaq und anderen Indexverlegern deutlich gemacht hatte, dass die schnelle Einbeziehung des Index eine der zentralen Bedingungen für die Auswahl der Börse war. Damals führten Nasdaq und die New York Stock Exchange einen intensiven Wettbewerb um diese größte IPO aller Zeiten (erste öffentliche Börse) aus, und schließlich gewann die Einbeziehung durch Regeländerungen die Börsengangspflicht.
Die unmittelbare Folge dieser Regelanpassung ist, dass riesige Mengen passiver Gelder in sehr kurzer Zeit gezwungen werden, SpaceX zu kaufen. Gemäß den neuen Regeln haben neue Aktien nur 15 Handelstage nach der Markteinführung die Chance, in den Nasdaq 100-Index aufgenommen zu werden. Zu diesem Zeitpunkt müssen die Fonds, die diesen Index verfolgen, in der Regel die entsprechenden Aktien gemäß den vom Index festgelegten Gewichten zuordnen. Die US-Finanzwebsite Yahoo berichtete am 6. Tag, dass der “Blitz-Investment in den Index” von SpaceX bedeutet, dass Millionen von US-Investoren, ob sie wollen oder nicht – indirekt durch die Fonds, die diesen Index verfolgen, SpaceX-Aktien besitzen werden.
Das Wall Street Journal berichtete am selben Tag, dass ETFs (Trading-Open-Index-Fonds), die den Index 100 verfolgen, zusammen mit Investmentfonds etwa 800 Milliarden US-Dollar an Vermögenswerten verwalten. Die Berechnungen von JPMorgan zeigen, dass allein der Index 100 etwa 4,3 Milliarden US-Dollar an passiven Kapitalströmen anziehen wird; wenn man die synchronen Einbeziehungseffekte von MSCI und dem globalen Indexsystem von Fortune-Russell berücksichtigt, kann das Gesamtvolumen der globalen passiven Fondskäufe etwa 35 Milliarden US-Dollar erreichen.
US-Rentenfonds warnen
Die „Blitz-Investition“ von SpaceX hat nicht nur in der Investmentbranche Kontroversen ausgelöst, sondern auch die Aufmerksamkeit der Aufsichtsbehörden und der öffentlichen Institutionen erregt. Kritiker argumentieren, dass die neuen Regeln bedeuten, dass SpaceX frühzeitig an der Börse möglicherweise konzentrierte Käufe von Indexfonds erhalten kann, die dem Aktienkurs zusätzliche Unterstützung bieten und frühen Aktionären die Möglichkeit bieten, ihre Hedge-Kapitalisierung zu reduzieren, wenn der Aktienkurs hoch ist.
Laut der kanadischen Finanznachrichten- und Forschungsplattform The Deep Dive kritisierte der bekannte US-Investor Michael Burry in seiner Kolumne, dass das Verhalten der Börsen, die Regelbücher umzuschreiben, im Wesentlichen dazu dient, IPO-Aussteller und “frühe Insider” zu profitieren, während die Kosten auf passive Investoren abgewälzt werden. Obwohl der NASDAQ die neuen Regeln offiziell als Reaktion auf “strukturelle Marktveränderungen” bezeichnete, zitierte das Magazin “heise” die Meinung der Kritiker, dass die von Marktteilnehmern dominierten Regelanpassungen und die damit verbundenen Interpretationen nicht die Interessen des breiten Spektrums von Sparern und Investoren repräsentieren können.
Die schärfsten Stimmen des Widerstands kamen von den großen öffentlichen Pensionsfonds der USA. Laut dem Heise-Magazin schrieben CalPERS (California Civil Service Retirement Fund), New York State Public Retirement Fund und die fünf größten Pensionsfonds der Stadt New York gemeinsam einen Brief an SpaceX und kritisierten dessen Unternehmensgovernancestruktur als „die am stärksten verwaltungsteilige Governancestruktur, die der amerikanische Markt je gesehen hat“. SpaceX-CEO Musk besitzt etwa 42% der Aktien, kontrolliert aber etwa 85,1% der Stimmrechte, wobei die durchschnittlichen Aktionäre fast keinen wirklichen Einfluss haben.
Diese Pensionsfonds verwalteten mehr als Billionen Dollar an Vermögenswerten und repräsentierten die Einnahmen von Millionen von aktiven und pensionierten Lehrern, Feuerwehrleuten, Polizisten und Krankenschwestern – die jedoch unter den neuen Regeln gezwungen werden würden, Aktionäre eines Unternehmens zu werden, ohne Wahlmöglichkeit und ohne Möglichkeit, sich zurückzuziehen.
41,3 Milliarden Verluste und 2 Billionen Marktwert
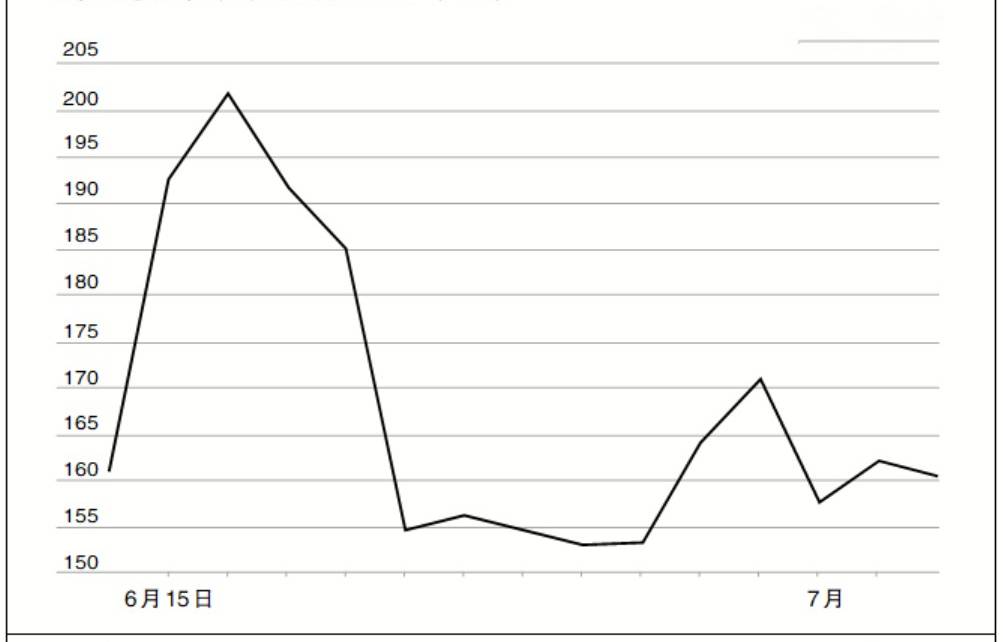
Die Aktienkurse von SpaceX seit dem Börsengang verstärken auch die Diskussionen über ihre Bewertung und Risiken auf dem Markt. Laut der US-Market-Observation-Website stieg der Aktienkurs von SpaceX nach dem Börsengang am 12. Juni zu 135 US-Dollar pro Aktie am ersten Tag auf 160,95 US-Dollar, was einem Anstieg von 19,22% entspricht; danach erreichte die Marktwertung eine Zeit lang 2,6 Billionen US-Dollar. Doch bis zum 6. Juli war der Aktienkurs von seinem Höchststand zurückgefallen.
Noch bemerkenswerter ist, dass es eine deutliche Diskrepanz zwischen den Grundlagen von SpaceX und dem Marktwert gibt. Laut The Deep Dive, das die Angebotsanleitung von SpaceX an die US Securities and Exchange Commission zitiert, verlor das Unternehmen 2025 Nettoverluste in Höhe von 4,9 Milliarden US-Dollar und hat derzeit kumulative Verluste in Höhe von 41,3 Milliarden US-Dollar.
Yang Delong, Chefökonom des Open-Source-Fonds von Qianhai, sagte in einem Interview mit der Global Times am 7. Juli, dass die aktuelle Performance von SpaceX noch nicht vollständig freigesetzt worden sei und dass die Überbewertung mehr auf Erwartungen basiere als auf soliden aktuellen finanziellen Renditen. Dieses „erwartungsgesteuerte“ Preismodell bedeutet, dass der Aktienkurs möglicherweise größeren Schwankungen ausgesetzt ist, wenn technologische Durchbrüche, Startrhythmen oder Kommerzialisierung nicht so schnell wie erwartet eintreten. Darüber hinaus kann die große Allokation von passivem Kapital den Aktienkurs kurzfristig erhöhen, aber der langfristige Trend hängt immer noch von der Realisierungsfähigkeit der Grundlagen des Unternehmens ab.
Derzeit geht der Kern dieser Kontroverse über das Unternehmen SpaceX hinaus. Da immer mehr KI-Riesen im Silicon Valley sich auf IPOs vorbereiten, könnten neue Regeln zu einem „Blueprint“ werden, der in Zukunft weitere überbewertete, unterbewertete große Technologieunternehmen schnell in die Hauptindizes einführen wird. Laut dem Heise-Magazin hat die U.S. Union of Teachers an die U.S. Securities and Exchange Commission geschrieben und eine strenge Überprüfung des SpaceX-IPOs gefordert, wobei sie sagte, dass dies „keine gewöhnliche Veröffentlichung“ sei und dass ihre Größe, Unternehmensführung und Börsemechanismen Alarmglocken zum Schutz der Investoren läuten ließen.